تحليلات
GSS تسعى إلى إدخال الوكالة المصرفية الذكية إلى تشاد مع GRGBanking
تقترح Global Synergies Solutions (GSS) على البنوك التشادية تحديث وكالاتها بفضل أجهزة إعادة تدوير النقد وفضاءات الخدمة الذاتية لشريكها GRGBanking. والهدف: تقليص طوابير الانتظار التي قد تتجاوز الساعة في بعض الوكالات. وسيكون نشر هذه الأجهزة سابقة أولى في تشاد.
ISSA Mahamat Saleh Khalifa، مدير نظم المعلومات في GSS نُشر في 4 دقائق قراءة
واقع قائم: وكالات تحت الضغط
في تشاد، لا يزال النقد في صميم الممارسات المصرفية. وفي بعض الوكالات، قد يتراوح الانتظار أمام الشباك بين 30 دقيقة وأكثر من ساعة لإجراء عملية إيداع أو سحب بسيطة. ويخصص الصرافون جزءاً كبيراً من وقتهم لعدّ الأوراق النقدية والتحقق منها.
تضم البلاد اليوم ما يزيد قليلاً على 300 صراف آلي لدى جميع البنوك، ولا يعيد أي منها حتى الآن تدوير النقد. فالصرافات التقليدية تتيح سحب الأموال دون إيداعها، ولذلك تعود جميع الإيداعات إلى الشباك.
إعادة تدوير النقد في صميم الوكالة الذكية
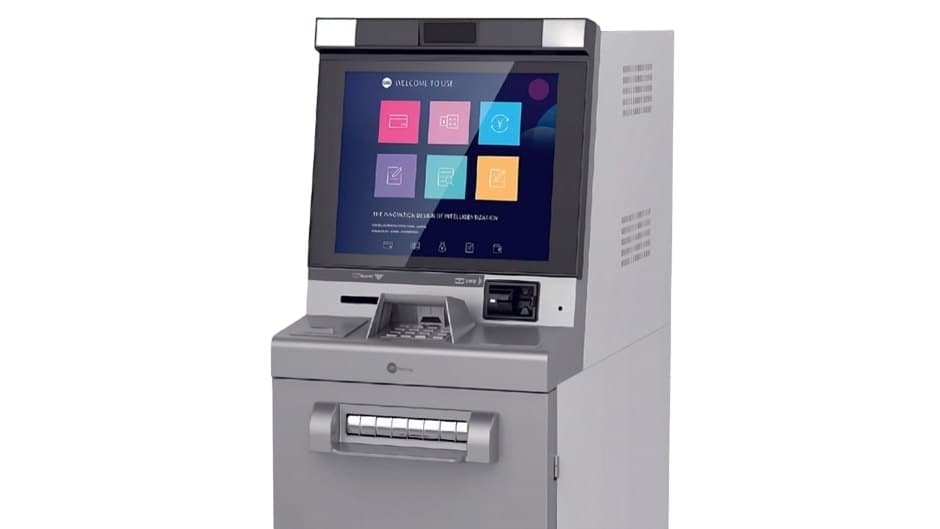
يقبل جهاز إعادة تدوير النقد إيداعات الأوراق النقدية، فيتحقق من صحتها ويفرزها، ثم يعيد صرفها للعملاء التاليين. وهكذا يمكن أن تُستخدم الأوراق المودعة صباحاً لعمليات السحب بعد الظهر.
بالنسبة للبنوك، يعني ذلك تزويداً أقل بالنقد ونقلاً أقل للأموال. وبالنسبة للعملاء، يُقيَّد الإيداع فوراً دون المرور بالشباك.
وتجمع الوكالة الذكية معدات أخرى:
- أكشاك الخدمة الذاتية لطباعة الكشوف وإصدار البطاقات ودفع الفواتير؛
- آلات فرز الأوراق النقدية للمكاتب الخلفية؛
- نظام لإدارة الطوابير يوجّه كل عميل إلى القناة المناسبة.
ما الذي يتغير للبنوك وعملائها
تُسنَد العمليات اليومية إلى أجهزة متاحة خارج ساعات العمل. وبذلك تتحرر الفرق من المهام المتكررة وتتفرغ للمشورة والعلاقة مع العملاء. ويخفض البنك تكاليف إدارة النقد وأخطاء الصندوق.
التكيف مع السياق التشادي
لكي ينجح المشروع، يجب أن يراعي الواقع المحلي:
- ضبط الأجهزة للأوراق النقدية المتداولة في منطقة CEMAC؛
- تزويدها بتغذية كهربائية احتياطية لمواجهة الانقطاعات؛
- تشغيلها رغم روابط شبكية غير مستقرة أحياناً؛
- حمايتها من الهجمات المادية والمعلوماتية؛
- ضمان صيانتها محلياً.
دور GSS وGRGBanking
تنشط GRGBanking، المُصنِّعة للأجهزة المصرفية وحلول إدارة النقد، في جنوب أفريقيا وكينيا وتنزانيا وموريشيوس ونيجيريا وغانا وكوت ديفوار وغيرها. وتستند GSS إلى هذه الخبرة الأفريقية لتقترح على المؤسسات التشادية مرافقة شاملة:
- تحليل تدفقات كل وكالة؛
- اختيار المعدات؛
- التركيب والدمج في نظام المعلومات؛
- التأمين؛
- صيانة قريبة انطلاقاً من انجامينا؛
- تدريب الفرق.
في الختام
الوكالة المصرفية الذكية لا تحل محل الموظفين، بل تعيد إليهم الوقت لخدمة العملاء. وبالنسبة للبنوك التشادية، فهي تفتح الطريق أمام وكالات أسرع وأيسر وصولاً وأحسن إدارة.
هل تفكر مؤسستكم في تحديث شبكة وكالاتها؟ يمكن لفرق GSS إجراء دراسة أولية لتدفقاتكم. تواصلوا معنا.